Kara za brak OC w 2026 roku wynosi nawet 9 610 zł za samochód osobowy — i nie trzeba nigdzie jechać, żeby ją dostać. Wystarczy, że auto jest zarejestrowane, a polisa skończyła się choćby jeden dzień wcześniej, niż zaczęła się nowa. Ubezpieczeniowy Fundusz Gwarancyjny wykrywa takie przerwy automatycznie, a wezwanie do zapłaty przychodzi pocztą, często kilka miesięcy później.
Poniżej znajdziesz aktualną tabelę kar na 2026 rok, wyjaśnienie, kto płaci i jak UFG liczy przerwę, oraz prosty sposób, żeby taka sytuacja w ogóle się nie wydarzyła.
Stan prawny i stawki: wrzesień 2026 r.
W skrócie:
- za samochód osobowy bez OC zapłacisz 1 920 zł (do 3 dni), 4 810 zł (4–14 dni) albo 9 610 zł (ponad 14 dni),
- karę płaci posiadacz pojazdu — nawet gdy auto stoi w garażu, jest zepsute albo czeka na sprzedaż,
- UFG porównuje dane z CEPiK i od ubezpieczycieli, więc przerwa w polisie wychodzi na jaw bez kontroli drogowej,
- OC przejęte po poprzednim właścicielu nie odnawia się automatycznie — to najczęstsza pułapka po zakupie używanego auta,
- jeśli spowodujesz szkodę bez OC, UFG zapłaci poszkodowanemu, a potem zażąda zwrotu całej kwoty od Ciebie.
Spis treści:
- Ile wynosi kara za brak OC w 2026 roku?
- Jak liczona jest kara?
- Kto płaci karę za brak OC?
- Skąd UFG wie o braku OC?
- 5 sytuacji, w których najłatwiej o przerwę w OC
- Jak sprawdzić, czy masz ważne OC?
- Dostałeś wezwanie z UFG — co teraz?
- Najczęstsze pytania
Ile wynosi kara za brak OC w 2026 roku?
Wysokość opłaty karnej zależy od dwóch rzeczy: rodzaju pojazdu i długości przerwy w ubezpieczeniu. W 2026 roku stawki wyglądają tak:
| Rodzaj pojazdu | do 3 dni | 4–14 dni | ponad 14 dni |
|---|---|---|---|
| Samochód osobowy | 1 920 zł | 4 810 zł | 9 610 zł |
| Samochód ciężarowy, ciągnik samochodowy, autobus | 2 880 zł | 7 210 zł | 14 420 zł |
| Pozostałe pojazdy (np. motocykl, motorower, przyczepa) | 320 zł | 800 zł | 1 600 zł |
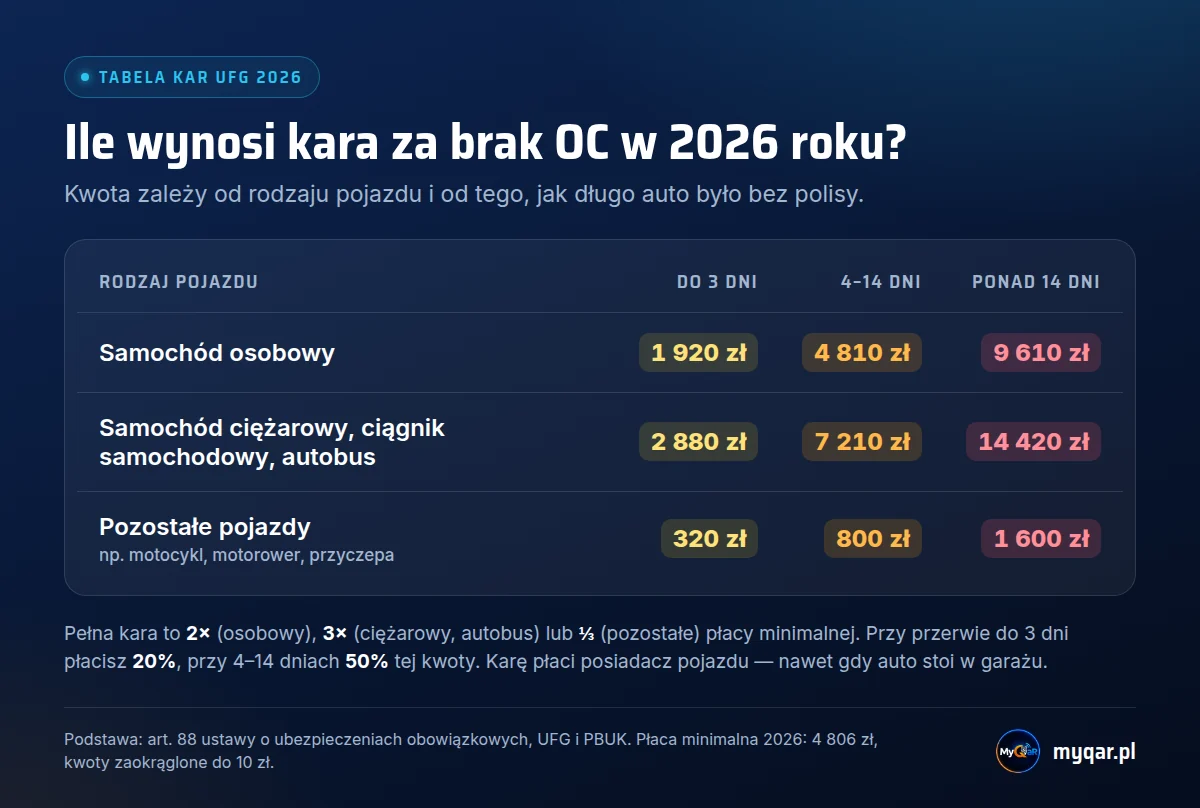
Zwróć uwagę na pierwszą kolumnę: nawet jeden dzień bez OC to już 1 920 zł za zwykłą osobówkę. Nie ma okresu ochronnego ani „dnia tolerancji”.
Jak liczona jest kara?
Opłata karna jest powiązana z płacą minimalną obowiązującą w danym roku, dlatego rośnie co roku razem z nią. W 2026 roku płaca minimalna wynosi 4 806 zł. Zasady wynikają z art. 88 ustawy o ubezpieczeniach obowiązkowych:
- samochód osobowy — dwukrotność płacy minimalnej (9 610 zł),
- samochód ciężarowy, ciągnik samochodowy, autobus — trzykrotność (14 420 zł),
- pozostałe pojazdy — jedna trzecia płacy minimalnej (1 600 zł).
Jeśli przerwa trwała nie dłużej niż 3 dni, płacisz 20% pełnej kwoty. Przy przerwie od 4 do 14 dni — 50%. Powyżej 14 dni płacisz całość. Kwoty zaokrągla się do pełnych 10 zł.
Kto płaci karę za brak OC?
Karę płaci posiadacz zarejestrowanego pojazdu, czyli najczęściej właściciel wpisany w dowodzie rejestracyjnym. Nie ma znaczenia, czy auto w tym czasie jeździło. Obowiązek ubezpieczenia trwa od dnia rejestracji do dnia wyrejestrowania, więc samochód stojący w garażu, zepsuty albo wystawiony na sprzedaż też musi mieć OC.
Jedyny legalny sposób, żeby zarejestrowany pojazd nie potrzebował OC, to jego wyrejestrowanie (a w przypadku niektórych pojazdów — czasowe wycofanie z ruchu na zasadach z ustawy). Samo „odstawienie auta” nie zwalnia z obowiązku.
Skąd UFG wie o braku OC?
Nie musisz zostać zatrzymany przez Policję. UFG prowadzi bazę polis i porównuje ją z Centralną Ewidencją Pojazdów (CEPiK). Jeśli dla zarejestrowanego auta w danym okresie nie ma aktywnej polisy, system to wychwytuje, a fundusz wysyła posiadaczowi wezwanie do wyjaśnień albo do zapłaty.
W praktyce list z UFG często przychodzi dopiero po kilku miesiącach — wtedy już trudno sobie przypomnieć, co się stało z polisą. Dlatego warto od razu trzymać dane polisy w jednym miejscu, łącznie z datą początku i końca ochrony.
5 sytuacji, w których najłatwiej o przerwę w OC
- Zakup używanego auta. Polisa poprzedniego właściciela chroni Cię tylko do końca okresu, na jaki została zawarta, i nie odnawia się automatycznie. Jeśli nie kupisz nowej, następnego dnia zaczyna się przerwa.
- Zmiana ubezpieczyciela. Nowa polisa musi zacząć się najpóźniej dzień po zakończeniu starej. Jeden dzień luki to 1 920 zł.
- Wypowiedzenie umowy bez zawarcia nowej. Wypowiedzenie „na wszelki wypadek” w nadziei na lepszą ofertę, którą potem odkładasz — to prosta droga do kary.
- Nieopłacona składka. Standardowa roczna polisa zwykle odnawia się sama, ale jednym z warunków jest opłacenie składki za mijający okres. Zaległa rata może zablokować automatyczne wznowienie.
- Polisa krótkoterminowa. OC na 30 dni czy na czas sprowadzenia auta z zagranicy kończy się bez odnowienia. Po jej wygaśnięciu musisz mieć nową umowę.
Jak sprawdzić, czy masz ważne OC?
Status ubezpieczenia sprawdzisz na kilka sposobów:
- w UFG — na stronie ufg.pl możesz sprawdzić, czy dla danego pojazdu jest zarejestrowana polisa OC,
- w aplikacji mObywatel — w danych pojazdu widać informacje o ubezpieczeniu i badaniu technicznym,
- u swojego ubezpieczyciela — na koncie klienta albo w potwierdzeniu zawarcia umowy.
Najwięcej problemów zaczyna się jednak nie od braku informacji, tylko od tego, że nikt nie pamięta daty. O tym, jak zbudować prosty system przypomnień, piszemy w poradniku Jak pilnować terminów OC i badania technicznego.
Dostałeś wezwanie z UFG — co teraz?
- Sprawdź daty. Porównaj okres wskazany przez UFG z datami na swoich polisach.
- Masz dowód, że OC było? Odpowiedz na wezwanie i dołącz potwierdzenie zawarcia umowy — zdarzają się błędy w danych, np. przy zmianie właściciela.
- Przerwa była? Zapłać w terminie. Jeśli kwota przekracza Twoje możliwości, możesz złożyć do UFG wniosek o rozłożenie opłaty na raty, odroczenie terminu albo umorzenie w uzasadnionym przypadku.
- Nie ignoruj pisma. Nieopłacona kara nie znika — może trafić do egzekucji administracyjnej.
Brak OC i stłuczka — najdroższy scenariusz
Kara to dopiero początek. Jeśli bez ważnego OC spowodujesz szkodę, poszkodowany dostanie odszkodowanie z UFG, ale fundusz zażąda potem zwrotu całej wypłaconej kwoty od Ciebie. Przy uszkodzonym aucie to kilka czy kilkanaście tysięcy złotych, przy wypadku z rannymi — kwoty, które potrafią zrujnować domowy budżet.
Działa to też w drugą stronę: jeśli to w Twoje auto uderzy ktoś bez polisy albo sprawca odjedzie z miejsca zdarzenia, zobacz, co zrobić po stłuczce na parkingu i kto zapłaci za naprawę.
Jak nie zapomnieć o końcu OC?
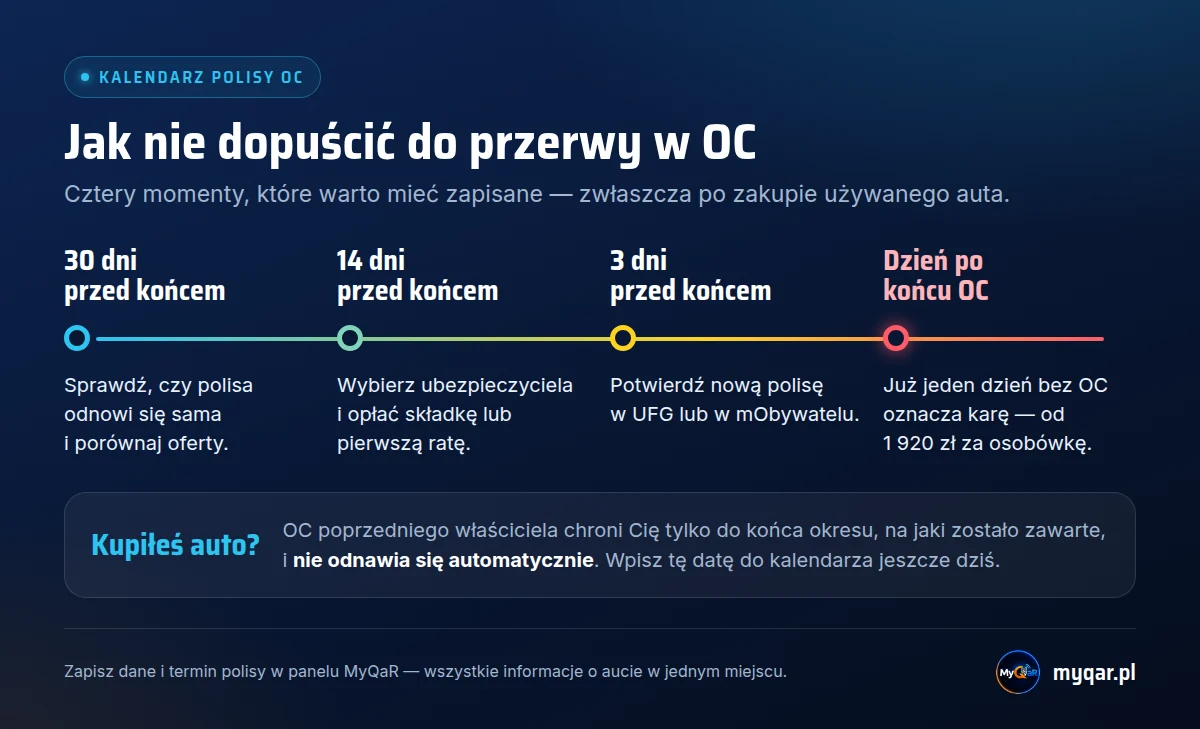
Najprostsza zasada: zapisz datę końca polisy w miejscu, do którego i tak zaglądasz, i ustaw przypomnienie z zapasem co najmniej dwóch tygodni. W MyQaR możesz trzymać wszystkie dane auta w jednym panelu:
- polisę OC i assistance — ubezpieczyciela, numer polisy i okres ochrony,
- przebieg, naprawy i ich koszty — przydatne przy przeglądzie i sprzedaży auta,
- oświadczenie po kolizji z danymi auta i polisy, gotowe do wydruku albo zapisania w PDF,
- terminy polisy i przeglądu z powiadomieniami w aplikacji MyQaR Drive (premiera w Google Play już wkrótce).
Konto jest bezpłatne — załóż je w minutę i wpisz datę końca polisy, zanim zapomnisz. A przy okazji sprawdź, kiedy wypada przegląd Twojego samochodu i ile kosztuje w 2026 roku.
Najczęstsze pytania
Czy za jeden dzień bez OC jest kara?
Tak. Przerwa do 3 dni oznacza 20% pełnej opłaty — w 2026 roku to 1 920 zł za samochód osobowy i 320 zł za motocykl.
Czy muszę mieć OC, jeśli samochód stoi w garażu i nie jeździ?
Tak. Obowiązek ubezpieczenia dotyczy każdego zarejestrowanego pojazdu, niezależnie od tego, czy jest używany. Zwolnienie daje dopiero wyrejestrowanie.
Ile wynosi kara za brak OC na motocykl?
W 2026 roku: 320 zł (do 3 dni), 800 zł (4–14 dni) i 1 600 zł (ponad 14 dni).
Czy OC odnawia się automatycznie?
Standardowa roczna polisa zwykle tak — jeśli nie została wypowiedziana, a składka za mijający okres została opłacona. Nie odnawia się natomiast OC przejęte od poprzedniego właściciela auta ani polisa krótkoterminowa.
Kupiłem używane auto — co z OC?
Przejmujesz polisę sprzedającego do końca jej okresu. Możesz ją wypowiedzieć i kupić własną albo zostawić do końca — ale wtedy koniecznie zapisz datę, bo ta umowa sama się nie przedłuży.
Czy karę za brak OC można rozłożyć na raty?
Tak, w uzasadnionych przypadkach UFG może rozłożyć opłatę na raty, odroczyć termin płatności albo ją umorzyć. Trzeba złożyć wniosek i opisać swoją sytuację.
Czy brak OC to to samo co mandat?
Nie. Kara za brak OC to opłata na rzecz UFG, a nie mandat z taryfikatora. Jeśli chcesz sprawdzić kwoty mandatów i punktów karnych, zajrzyj do naszego zestawienia taryfikator mandatów 2026.
Podsumowanie
Kara za brak OC w 2026 roku to od 1 920 do 9 610 zł za samochód osobowy i płaci się ją nawet wtedy, gdy auto nigdzie nie jechało. Najczęściej wynika nie ze złej woli, tylko z zapomnianej daty — po zakupie auta, przy zmianie ubezpieczyciela albo przez nieopłaconą ratę. Zapisz datę końca polisy i ustaw przypomnienie z zapasem.
Zobacz, jak działa MyQaR — trzymaj polisę, przegląd i historię napraw auta w jednym miejscu, a jeśli chcesz, żeby inni mogli Cię powiadomić o problemie z zaparkowanym autem, sprawdź zestaw naklejek QR z rokiem Premium.
Źródła: ustawa o ubezpieczeniach obowiązkowych, UFG i PBUK (art. 88), Ubezpieczeniowy Fundusz Gwarancyjny.